삼성전자 3분기 영업익 107조, 반도체만 106.5조
삼성전자는 3분기 전사 매출 195조 2532억원, 영업이익 107조 4405억원을 기록했고 이 중 DS부문 영업이익이 106조 5000억원으로 역대 최대였다. HBM4 판매 확대와 서버용 SSD 수요가 메모리 매출 140조 7000억원을 이끌었으며, 회사는 내년 메모리 공급부족이 올해보다 심화될 것으로 보고 연간 84조 4000억원 시설투자를 집행한다. 반면 MX·네트워크와 가전 사업은 원가 부담으로 각각 6000억원, 2000억원 영업적자를 냈다.
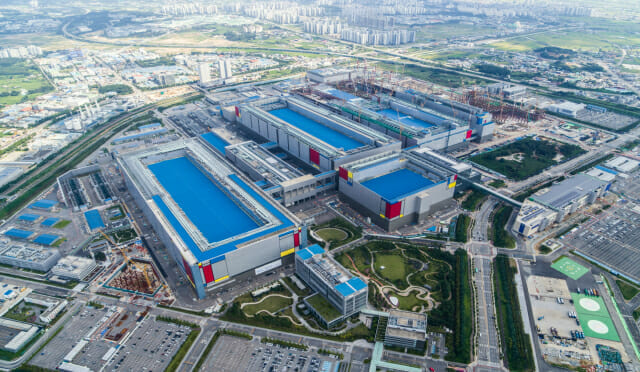
원문
- 영업익 100조 시대 연 삼성 반도체, 내년 공급부족 대비 85조 설비투자 ZDNet Korea · 2026년 10월 29일 10:35
- 삼성 모바일·가전, 매출 늘었지만 동반 적자…원가부담에 '발목' ZDNet Korea · 2026년 10월 29일 10:39
- [1보] 삼성전자, 3분기 영업익 107.4조원...반도체만 106.5조원 ZDNet Korea · 2026년 10월 29일 09:54
뉴스 수집·요약·게시를 자동화한 이 사이트처럼, 반복 업무를 자동화하고 싶으신가요?
AI 분석
수집된 보도와 일반적인 배경 지식을 바탕으로 편집자 AI가 쓴 분석입니다. 사실 확인은 출처를 참고하세요.
배경
회사는 이달 초 잠정 실적에서 분기 영업이익 100조원을 처음 넘겼다고 밝혔고, 이번 확정 발표에서 DS부문 영업이익이 106조 5000억원, 메모리 매출이 140조 7000억원이었다고 공개했다. 전년 동기 대비 DS 영업이익은 1421% 늘었다.
이번 실적은 지난주 SK하이닉스가 2029년까지 HBM·D램 물량이 완판됐다고 밝힌 데 이어 나왔다. 메모리 두 강자가 모두 공급부족을 말하고 있다. 일반적으로 메모리는 공급 과잉과 부족이 번갈아 오는 주기 산업으로 알려져 있지만, AI 서버 투자가 그 주기를 길게 늘리고 있다는 평가가 업계에서 흔히 나온다.
의미
회사는 내년 공급부족이 올해보다 오히려 심화된다고 밝혔다. 이 말대로라면 메모리를 사는 쪽, 곧 GPU 업체·클라우드 사업자·PC와 스마트폰 제조사가 가격 부담을 계속 떠안는다는 뜻이다.
그 부담은 삼성 안에서도 드러났다. MX·네트워크는 매출이 11% 늘고도 6000억원 적자를, 가전은 2000억원 적자를 냈다. 메모리 가격이 오를수록 반도체 부문은 이익을 보고 완제품 부문은 원가로 손해를 보는 구조라서, 같은 회사 안에서 두 사업의 이해가 엇갈린다.
연간 84조 4000억원 시설투자 가운데 DS부문이 76조 8000억원이다. 신규 팹과 미국 테일러 파운드리에 쓰이는 이 돈은 2~3년 뒤의 공급량을 정한다. 경쟁사들도 비슷하게 증설한다면 이 돈이 나중의 공급 과잉 위험이 될 수 있다.
전망
낙관
전제: AI 데이터센터 투자가 내년에도 줄지 않는다. 알파벳은 올해 최대 2050억 달러 자본지출 계획을 유지했고 마이크로소프트도 다음 분기 지출이 500억 달러를 넘는다고 밝혔다. 이런 수요가 이어지면 HBM과 서버 D램 가격은 버티고, 삼성의 반도체 이익도 지금 수준을 유지하거나 더 늘 가능성이 크다. 2나노 2세대와 HBM 베이스 다이로 파운드리 매출까지 붙으면 메모리에만 기댄다는 약점도 줄어든다.
이 전제가 깨지는 조건: 빅테크가 현금흐름 압박 때문에 내년 자본지출 계획을 낮추기 시작하면 낙관론은 무너진다.
회의
전제: 지금의 이익은 가격 상승에서 나온 것이지 물량에서 나온 것이 아니다. 회사 스스로 전 응용 시장의 가격 상승을 실적 요인으로 꼽았다. 업계가 일제히 증설에 나선 상황에서 2~3년 뒤 새 팹이 가동되면 가격이 내려갈 가능성이 크고, 그때 84조원 투자는 고정비 부담이 된다.
완제품 쪽 적자도 가볍지 않다. 비싼 메모리를 그대로 소비자 가격에 넘기지 못하면 스마트폰·PC 수요가 줄고, 그 수요 감소가 범용 메모리 가격을 먼저 끌어내릴 수 있다.
이 전제가 깨지는 조건: 장기 공급 계약으로 가격이 고정된 HBM 비중이 메모리 매출의 대부분을 차지한다면 가격 하락 위험은 작아진다.
지켜볼 신호
예측